O governo federal publicou, nesta quarta-feira (4), a Medida Provisória 1.399/2026. O texto estabelece as alíquotas e normas complementares referentes ao Imposto Seletivo, tributo que passará a incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente a partir de 2 de fevereiro de 2027.
A nova cobrança tem suas origens na Emenda Constitucional 132/2023, aprovada no contexto da Reforma Tributária. O tributo assume o papel de substituir o atual Imposto sobre Bens Industrializados, operando com foco na sustentabilidade e na desestímulo ao consumo de itens específicos.
Regras de transição e o imposto seletivo
A medida publicada no Diário Oficial fixa os parâmetros de transição entre o modelo tributário vigente e o novo sistema. Esse formato inicial terá caráter temporário e permanecerá em vigor até 31 de dezembro de 2027.
Durante esses 11 meses, as taxas aplicadas a produtos específicos refletirão os percentuais praticados pelo imposto anterior. Entram nessa categoria:
- Veículos, aeronaves e embarcações
- Produtos fumígenos
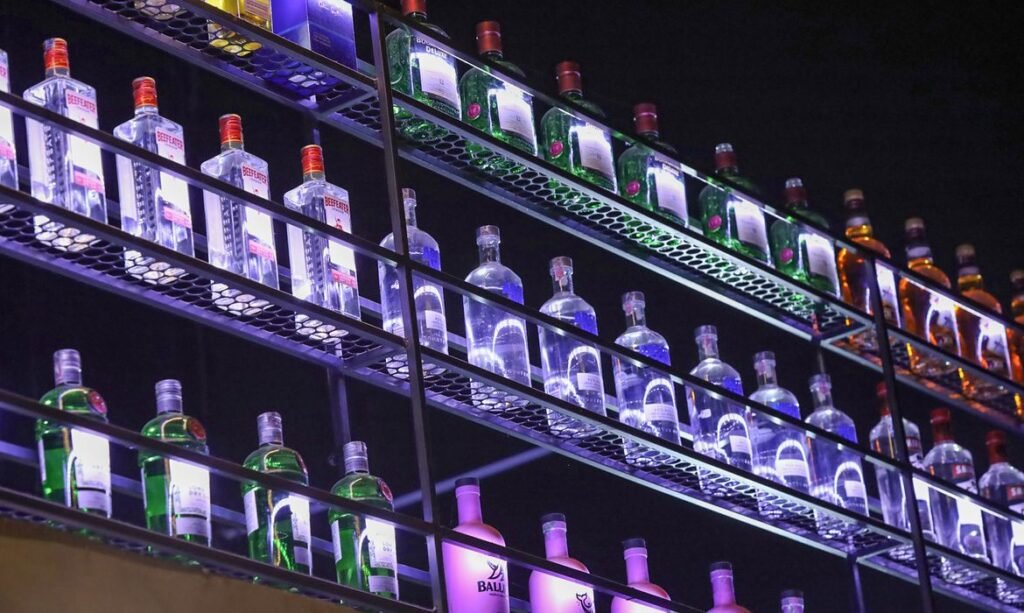
- Bebidas alcoólicas
- Bebidas açucaradas
A Casa Civil da Presidência da República informou que o cálculo para os modais de transporte considerará critérios de eficiência energética e sustentabilidade ambiental.
Isenções e alíquotas para setores específicos
Determinados grupos e categorias comerciais contarão com alíquota zero durante a fase de transição. Entre os beneficiados estão veículos adquiridos por pessoas com deficiência ou com transtorno do espectro autista, além de profissionais que utilizam o automóvel na categoria de aluguel como táxi.
Modelos que possuam registro de versão sustentável, emitido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços, também recebem a isenção. Por outro lado, o imposto incidirá sobre caminhões com peso bruto total igual ou superior a 3.500 quilos, com exceção de picapes.
Unidades operacionais das Forças Armadas e de órgãos de segurança pública mantêm tratamento diferenciado para veículos, aeronaves e embarcações com finalidade técnica específica. No setor mineral, os bens extraídos terão alíquota reduzida a zero até o final de 2027, enquanto as loterias tradicionais serão taxadas em 0,5%.
Ajustes fiscais e debates futuros no congresso
Para evitar lacunas na arrecadação, o Executivo encaminhará ao Congresso uma proposta de emenda à Constituição para prorrogar o antigo imposto sobre produtos gravosos até que o novo modelo opere integralmente. Variações na arrecadação do Imposto Seletivo serão compensadas de forma equivalente na Contribuição sobre Bens e Serviços.
As taxas permanentes, válidas a partir de 1º de janeiro de 2028, dependem de debates legislativos. O governo tem o prazo até 31 de maio de 2027 para enviar ao Legislativo o projeto de lei com a definição definitiva desses percentuais.
Continue acompanhando o portal Notícias Curitiba para se manter atualizado sobre as principais decisões econômicas do país, mudanças na legislação e os impactos diretos na sua rotina com análises detalhadas e cobertura jornalística diária.
Mais sobre este assunto
 Lucro do Banco do Brasil despenca no terceiro trimestre devido à inadimplência
 BNDES conquista pela quarta vez o selo Diamante em avaliação Nacional de transparência
 Dólar recua para R$ 5,56 e bolsa avança com foco em pacote fiscal
 Banco do Brasil e instituição alemã preveem aporte milionário voltado à bioeconomia